Bảo hiểm y tế học sinh là một trong những khoản đóng góp đầu năm học khiến nhiều phụ huynh băn khoăn nhất: đóng bao nhiêu, con được hưởng những gì, thẻ có giá trị đến ngày nào và nếu quên gia hạn thì hậu quả ra sao. Là những người đồng hành cùng phụ huynh trong việc chăm sóc sức khỏe và sự an tâm của con mỗi ngày đến trường, đội ngũ giáo viên tại FPT Schools mong muốn chia sẻ với cha mẹ một bức tranh đầy đủ, dễ hiểu và chính xác về chính sách này để gia đình chủ động hơn trong mọi tình huống.
Bảo hiểm y tế học sinh là gì và vì sao thuộc nhóm bắt buộc
Theo Luật Bảo hiểm y tế và các văn bản hướng dẫn hiện hành, học sinh, sinh viên đang theo học tại các cơ sở giáo dục thuộc hệ thống giáo dục quốc dân là nhóm tham gia bảo hiểm y tế bắt buộc, được ngân sách nhà nước hỗ trợ một phần mức đóng. Điều này có nghĩa bảo hiểm y tế học sinh không phải khoản thu tự nguyện do nhà trường đặt ra, mà là trách nhiệm chung giữa gia đình và Nhà nước nhằm bảo đảm mọi trẻ em đều có “tấm lưới an toàn” về tài chính khi ốm đau, tai nạn.
Thực tế cho thấy giá trị của tấm thẻ chỉ bộc lộ rõ vào những thời điểm bất ngờ nhất. Một ca viêm phổi phải nằm viện năm bảy ngày, một lần gãy tay khi chơi thể thao cần bó bột và chụp chiếu, hay việc theo dõi định kỳ một bệnh mạn tính đều có thể tiêu tốn từ vài triệu đến hàng chục triệu đồng. Khi tham gia bảo hiểm y tế học sinh, phần lớn chi phí trong phạm vi được thanh toán sẽ do quỹ chi trả, gia đình chỉ cùng chi trả một tỷ lệ nhỏ. Đây cũng là lý do ngành giáo dục và cơ quan bảo hiểm xã hội đặt mục tiêu bao phủ gần như tuyệt đối nhóm học sinh, sinh viên trên cả nước.
Một điểm phụ huynh thường bỏ qua: một phần kinh phí từ số thu bảo hiểm y tế của học sinh được trích lại cho công tác chăm sóc sức khỏe ban đầu tại trường, phục vụ việc mua thuốc thiết yếu, vật tư sơ cấp cứu và duy trì hoạt động phòng y tế. Nói cách khác, tham gia bảo hiểm y tế cho học sinh không chỉ bảo vệ riêng con mình mà còn góp phần củng cố hệ thống y tế học đường ngay tại nơi con học tập mỗi ngày.
Mức đóng bảo hiểm y tế học sinh được tính như thế nào
Mức đóng bảo hiểm y tế học sinh hiện được xác định bằng 4,5% mức lương cơ sở mỗi tháng. Với mức lương cơ sở 2.340.000 đồng theo Nghị định 73/2024/NĐ-CP, tổng mức đóng là 105.300 đồng/tháng. Trong đó, ngân sách nhà nước hỗ trợ tối thiểu 30%, phần gia đình thực đóng là 70%, tương đương 73.710 đồng/tháng. Bảng dưới đây giúp cha mẹ hình dung nhanh số tiền theo từng phương thức đóng.
| Phương thức đóng | Tổng mức đóng | Ngân sách hỗ trợ 30% | Gia đình đóng 70% |
|---|---|---|---|
| 3 tháng | 315.900 đồng | 94.770 đồng | 221.130 đồng |
| 6 tháng | 631.800 đồng | 189.540 đồng | 442.260 đồng |
| 9 tháng | 947.700 đồng | 284.310 đồng | 663.390 đồng |
| 12 tháng | 1.263.600 đồng | 379.080 đồng | 884.520 đồng |
Ba lưu ý quan trọng khi tính mức đóng bảo hiểm y tế học sinh. Thứ nhất, mức đóng biến động theo lương cơ sở, nên khi Nhà nước điều chỉnh lương cơ sở thì số tiền sẽ thay đổi tương ứng; phụ huynh nên đối chiếu thông báo của nhà trường hoặc cơ quan bảo hiểm xã hội tại thời điểm đóng. Thứ hai, nhiều tỉnh, thành phố có chính sách hỗ trợ thêm ngoài 30% từ ngân sách địa phương, khiến phần gia đình phải nộp thấp hơn con số nêu trên. Thứ ba, học sinh thuộc hộ nghèo, cận nghèo, thân nhân người có công, trẻ được hưởng chính sách bảo trợ xã hội sẽ tham gia theo nhóm đối tượng ưu tiên với mức hỗ trợ cao hơn, thậm chí được cấp thẻ miễn phí. Nếu gia đình thuộc các diện này, cha mẹ hãy chủ động thông báo với giáo viên chủ nhiệm và nộp bản sao giấy tờ chứng minh ngay đầu năm học để tránh đóng trùng.
Quyền lợi và mức hưởng bảo hiểm y tế học sinh khi khám chữa bệnh
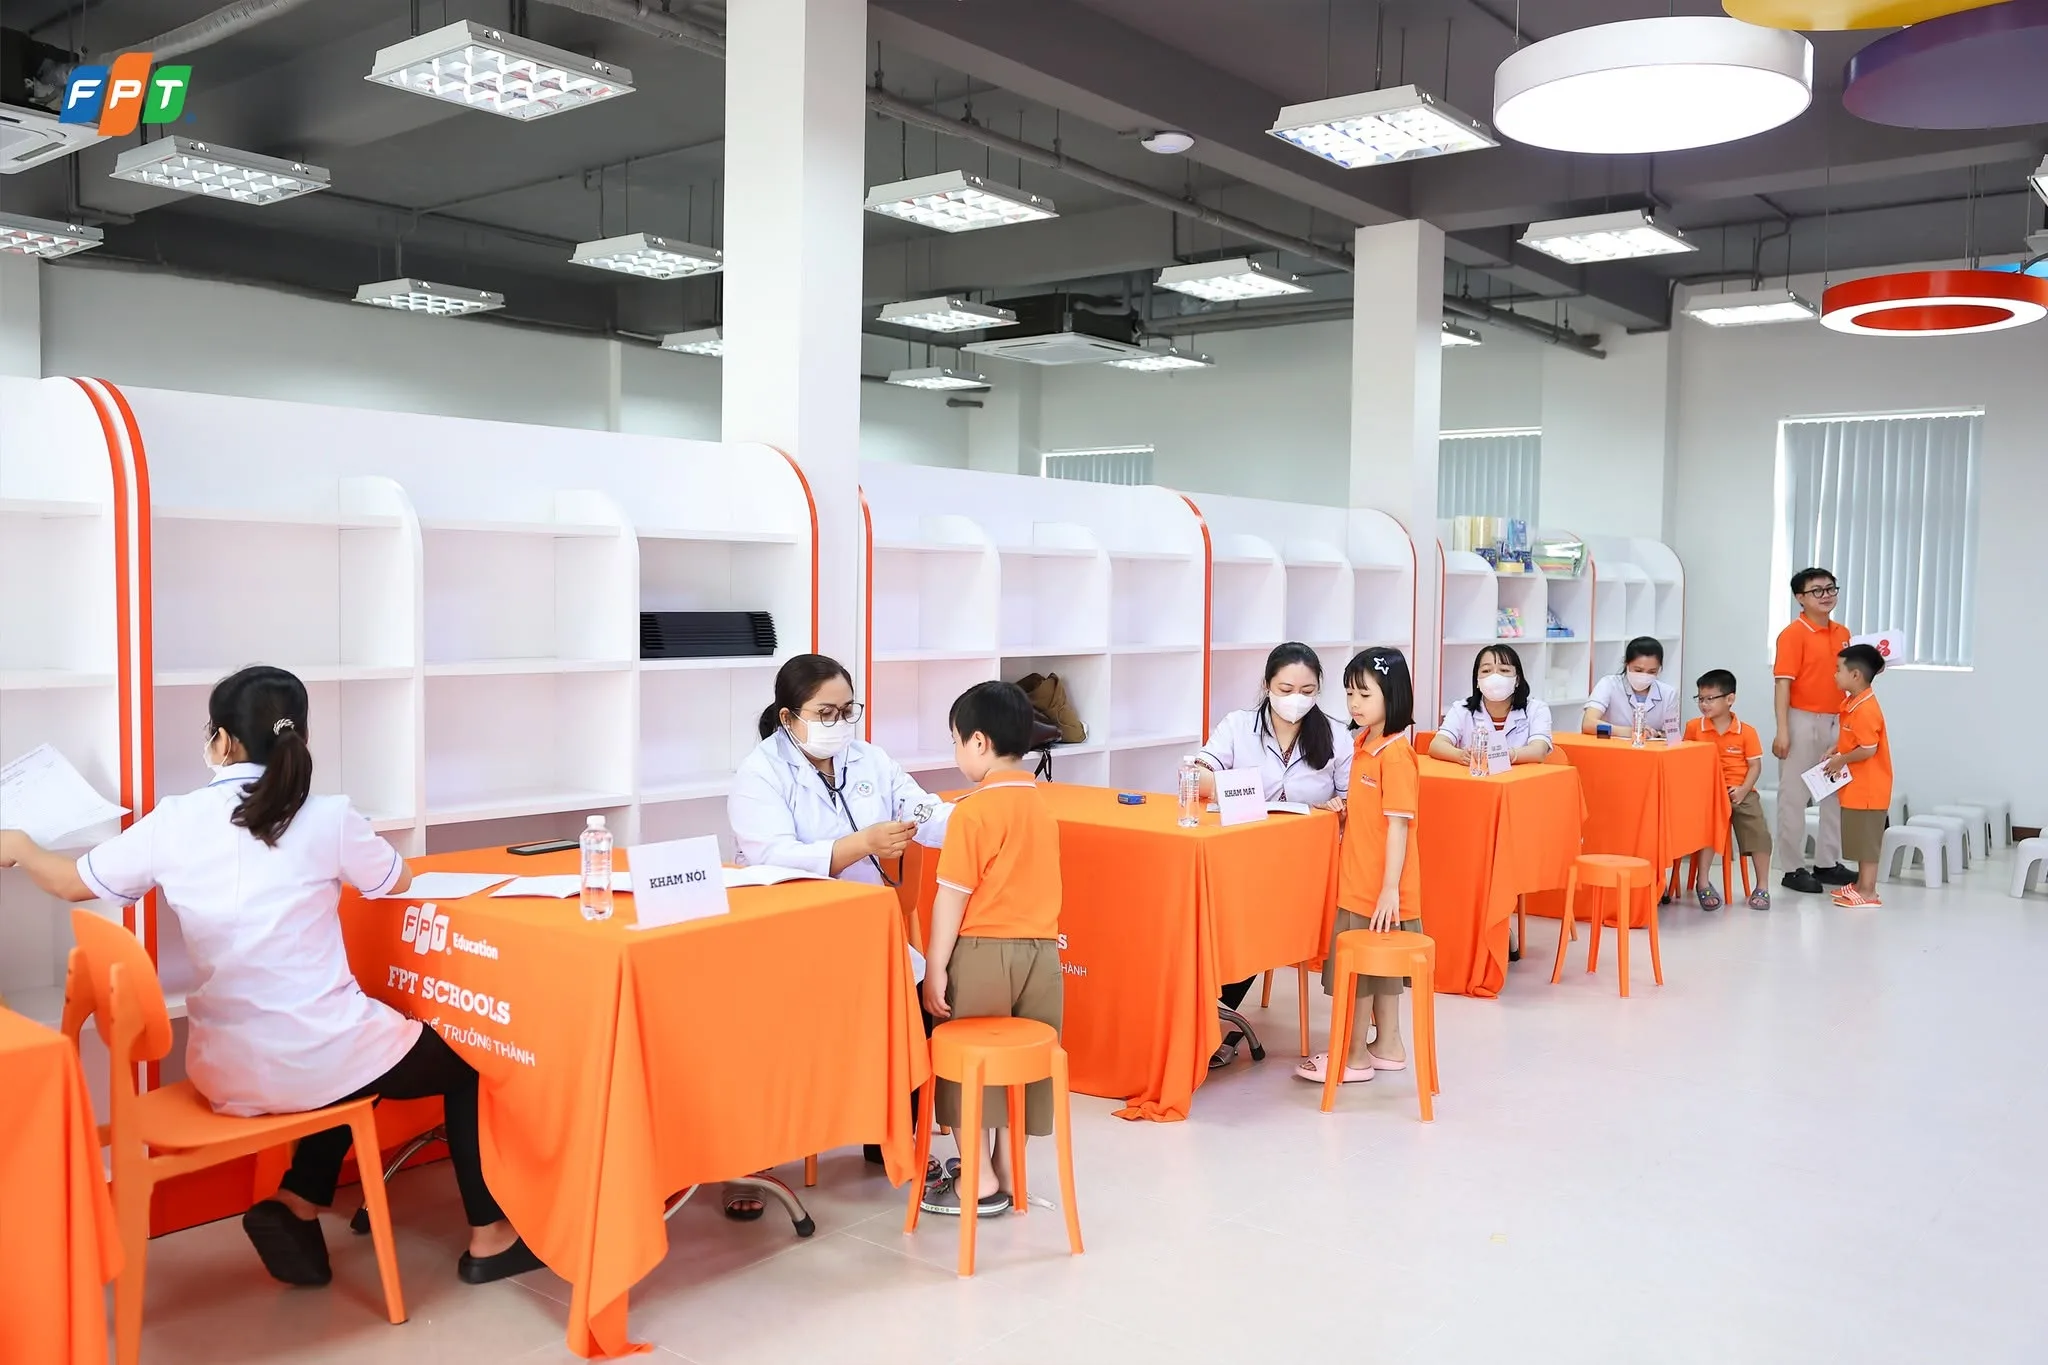
Về quyền lợi bảo hiểm y tế học sinh, quỹ bảo hiểm y tế chi trả chi phí khám bệnh, chữa bệnh, phục hồi chức năng, thuốc, hóa chất, vật tư y tế, dịch vụ kỹ thuật trong phạm vi được hưởng, bao gồm cả điều trị nội trú và ngoại trú. Với các trường hợp mắc bệnh nặng, phải điều trị dài ngày, đây là điểm tựa tài chính có ý nghĩa rất lớn đối với mỗi gia đình.
Mức hưởng bảo hiểm y tế học sinh phổ biến là 80% chi phí trong phạm vi thanh toán khi khám chữa bệnh đúng thủ tục, phần 20% còn lại do gia đình cùng chi trả. Bên cạnh đó, có những trường hợp học sinh được thanh toán 100% mà phụ huynh nên nhớ:
- Khám chữa bệnh tại cơ sở y tế cấp ban đầu, ví dụ trạm y tế xã, phường.
- Chi phí cho một lần khám chữa bệnh thấp hơn 15% mức lương cơ sở, tương đương dưới 351.000 đồng theo mức lương cơ sở hiện hành.
- Đã tham gia bảo hiểm y tế 5 năm liên tục và số tiền cùng chi trả trong năm vượt quá 6 tháng lương cơ sở, tức trên 14.040.000 đồng.
- Một số nhóm bệnh hiếm, bệnh hiểm nghèo, trường hợp cần kỹ thuật cao theo danh mục do Bộ Y tế quy định.
Từ ngày 01/7/2025, Luật Bảo hiểm y tế sửa đổi năm 2024 chính thức có hiệu lực với nhiều điều chỉnh theo hướng mở rộng: bỏ cách phân chia đúng tuyến, trái tuyến trước đây và chuyển sang phân cấp chuyên môn ban đầu, cơ bản, chuyên sâu; đồng thời cho phép người bệnh được hưởng đầy đủ quyền lợi trong nhiều tình huống trước kia bị coi là vượt tuyến. Vì chính sách đang trong giai đoạn triển khai, cha mẹ nên gọi tổng đài Bảo hiểm xã hội Việt Nam 1900 9068 hoặc tra cứu trên ứng dụng VssID để xác nhận mức hưởng bảo hiểm y tế học sinh áp dụng cho từng cơ sở khám chữa bệnh cụ thể trước khi đưa con đi khám. Cần lưu ý thêm rằng bảo hiểm y tế không chi trả một số nội dung như khám sức khỏe định kỳ theo yêu cầu, điều trị thẩm mỹ, chỉnh hình răng thẩm mỹ hay xét nghiệm phục vụ mục đích riêng.
Thời hạn thẻ bảo hiểm y tế học sinh và cách gia hạn không gián đoạn
Thời hạn thẻ bảo hiểm y tế của học sinh được xác định theo năm học và năm tài chính, không phải theo ngày đóng tiền, nên rất dễ nhầm lẫn. Cha mẹ có thể ghi nhớ ba mốc quan trọng sau:
| Trường hợp | Giá trị sử dụng của thẻ |
|---|---|
| Học sinh vào lớp 1 | Từ ngày 01/10 của năm bắt đầu học lớp 1 |
| Học sinh lớp 12 | Đến hết ngày 30/9 của năm kết thúc lớp 12 |
| Học sinh các khối còn lại | Theo thời hạn đã đóng, thường nối tiếp liên tục trong năm tài chính |
| Trẻ dưới 6 tuổi chưa vào lớp 1 | Đến hết ngày 30/9 của năm trẻ đủ 72 tháng tuổi |
Điểm cần đặc biệt lưu tâm là khoảng trống giữa hai năm học. Nếu gia đình chậm gia hạn, thẻ hết hạn và con phải nhập viện trong những ngày đó, toàn bộ chi phí sẽ do gia đình tự chi trả. Ngoài ra, việc gián đoạn còn khiến quá trình tham gia bị ngắt quãng, ảnh hưởng tới điều kiện hưởng quyền lợi dành cho người tham gia đủ 5 năm liên tục. Vì vậy, khi nhà trường phát thông báo thu bảo hiểm y tế học sinh, cha mẹ nên hoàn tất trong thời hạn thay vì chờ đến sát ngày.
Để kiểm tra thời hạn thẻ bảo hiểm y tế của con, phụ huynh thực hiện theo các bước: cài ứng dụng VssID trên điện thoại, đăng nhập bằng mã số bảo hiểm xã hội của con hoặc tài khoản của cha mẹ có liên kết nhân thân, chọn mục thẻ bảo hiểm y tế để xem giá trị sử dụng và nơi đăng ký khám chữa bệnh ban đầu. Cách thứ hai là tra cứu trực tuyến trên cổng thông tin của Bảo hiểm xã hội Việt Nam bằng mã số thẻ và ngày sinh. Nếu phát hiện sai sót về họ tên, ngày sinh hay giới tính, hãy báo ngay cho giáo viên chủ nhiệm hoặc bộ phận y tế nhà trường để lập danh sách điều chỉnh, tránh rắc rối khi làm thủ tục tại bệnh viện.
Hướng dẫn sử dụng bảo hiểm y tế cho học sinh đúng cách
Nhiều trường hợp bị giảm quyền lợi không phải vì chính sách mà vì thủ tục chưa đầy đủ. Cha mẹ có thể ghi nhớ quy trình bốn bước dưới đây để việc sử dụng bảo hiểm y tế cho học sinh diễn ra thuận lợi:
- Bước 1: Chuẩn bị thẻ bảo hiểm y tế bản giấy, hình ảnh thẻ trên ứng dụng VssID hoặc VNeID, kèm giấy tờ tùy thân có ảnh; với trẻ dưới 6 tuổi chỉ cần thẻ bảo hiểm y tế hoặc giấy khai sinh.
- Bước 2: Ưu tiên đến đúng cơ sở đăng ký khám chữa bệnh ban đầu ghi trên thẻ đối với các bệnh thông thường, giữ lại giấy chuyển tuyến nếu bác sĩ chỉ định chuyển lên tuyến trên.
- Bước 3: Trường hợp cấp cứu, gia đình được đưa con tới bất kỳ cơ sở khám chữa bệnh nào và xuất trình thẻ trước khi ra viện để được hưởng quyền lợi.
- Bước 4: Lưu giữ toàn bộ hóa đơn, đơn thuốc, giấy ra viện để làm căn cứ thanh toán trực tiếp hoặc đối chiếu khi cần.
Song song với chính sách bảo hiểm bắt buộc, nhiều gia đình lựa chọn tham gia thêm bảo hiểm tai nạn tự nguyện dành cho học sinh. Hai loại hình này bổ trợ cho nhau chứ không thay thế nhau, vì vậy cha mẹ nên đọc kỹ phạm vi chi trả của từng loại trước khi quyết định.